Wohnungskauf planen: Eigenkapital und laufende Kosten
KRONO AS · Aktualisiert:
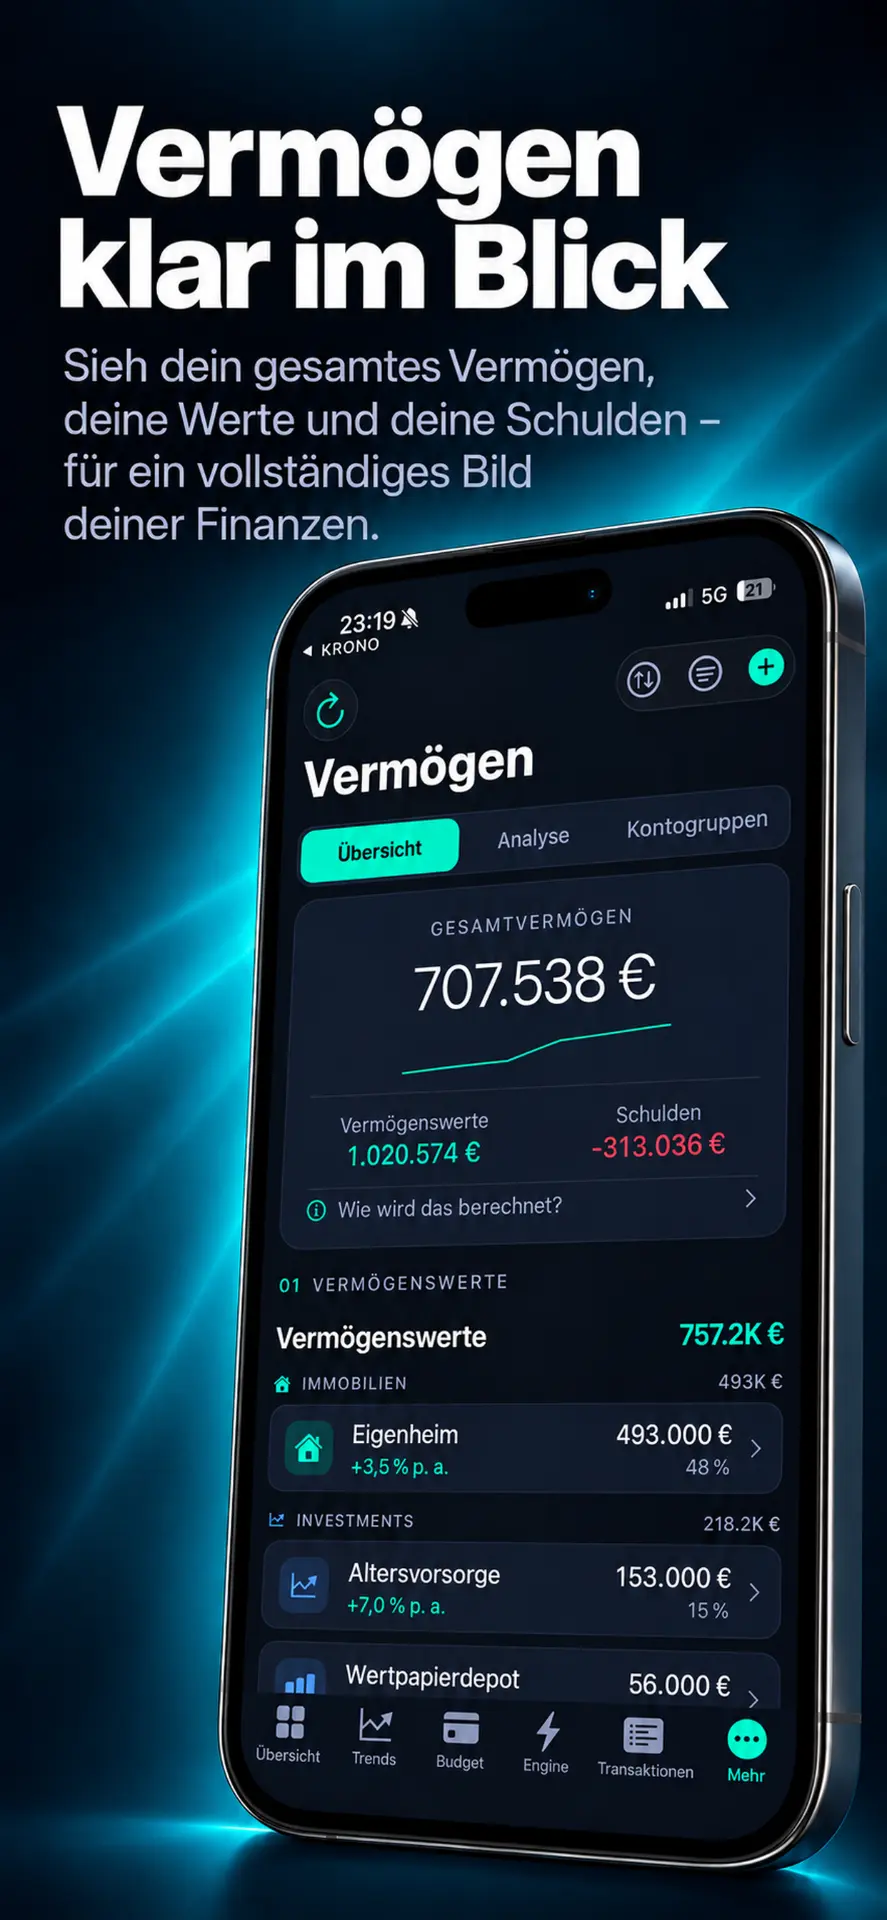
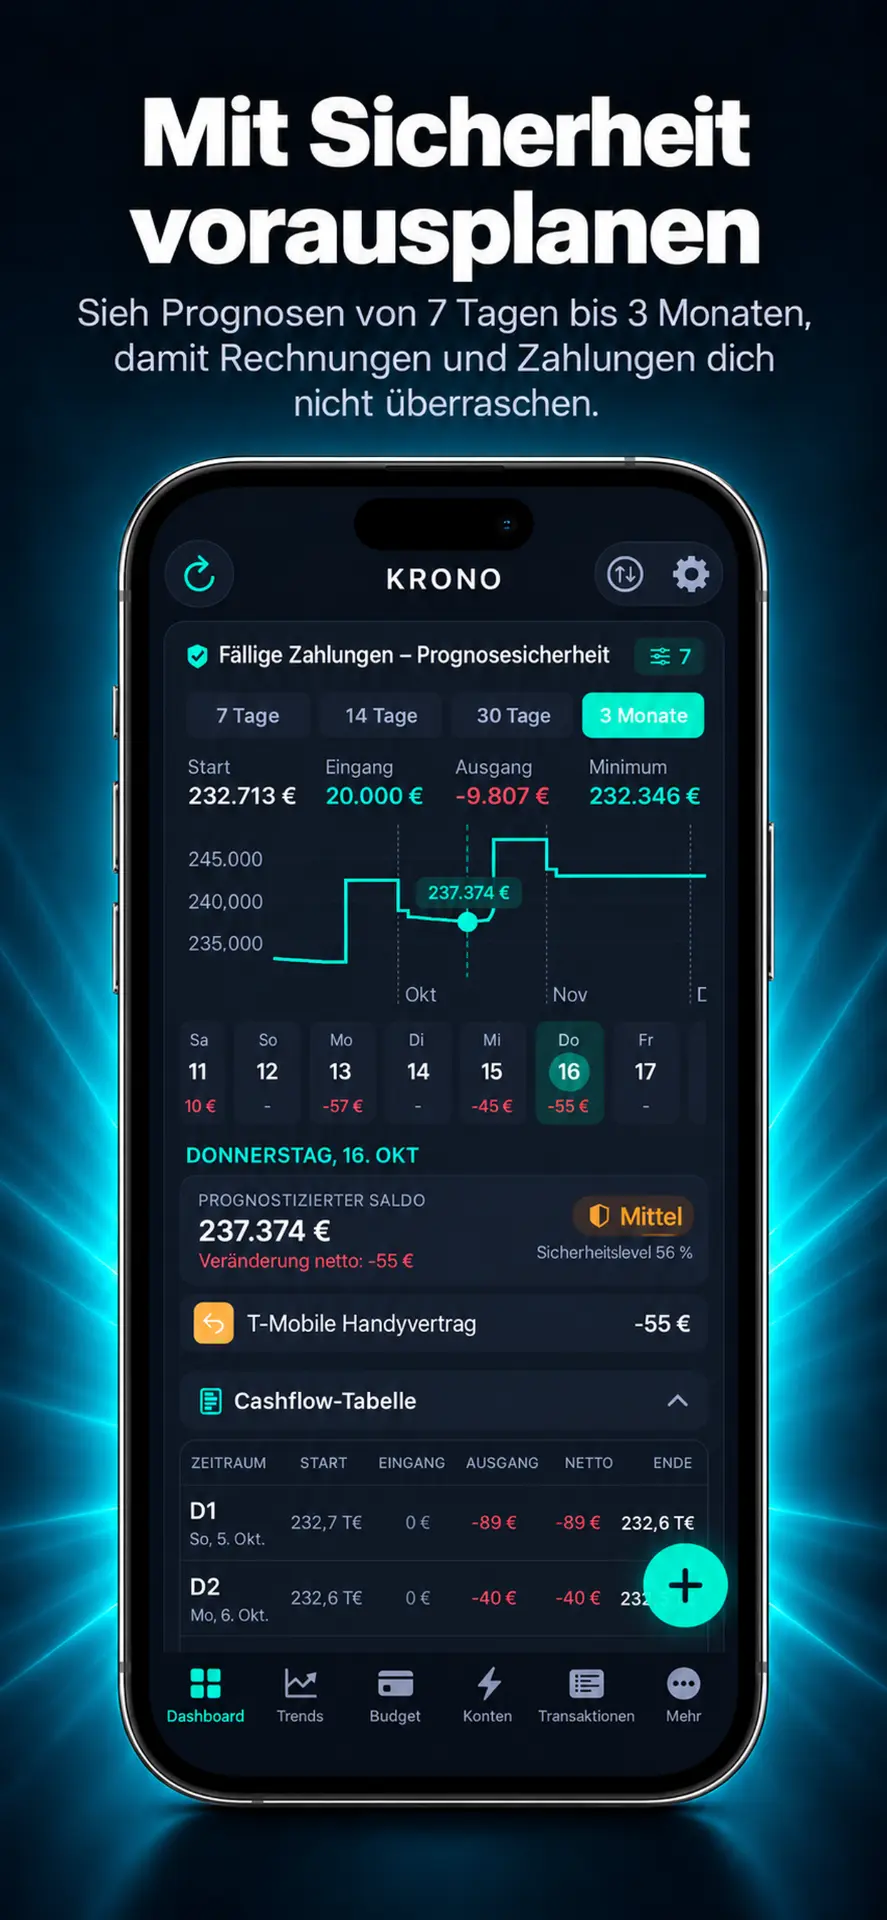
KRONO kann deine Ersparnisse, Schulden und den laufenden finanziellen Spielraum sichtbar machen. Das hilft bei der Vorbereitung eines Wohnungskaufs – ersetzt aber weder ein Kreditangebot noch eine vollständige Immobilienrechnung.
Eigenkapital ist nicht dein gesamtes Nettovermögen
Trenne verfügbares Geld von gebundenem Vermögen und halte einen Notgroschen zurück. Ein selbst geschätzter Immobilienwert oder ein schwankendes Depot ist nicht dasselbe wie sicher verfügbares Eigenkapital zum Kaufdatum.
Drei Jahre bis zum Kauf: ein einfaches Beispiel
Nur zur Veranschaulichung, keine KRONO-36-Monats-Prognose: 20.000 € Startbetrag + 500 € monatliche Sparrate × 36 Monate = 38.000 €. Zinsen, Rendite, Inflation, Steuern und unerwartete Ausgaben sind nicht berücksichtigt. Bei 300 € Sparrate wären es 30.800 €. Die Website beschreibt die KRONO-Finanzprognose bis 24 Monate, nicht einen geprüften Wohnungskaufplaner über drei Jahre.
Kauf und laufende Kosten separat erfassen
Zum Kaufpreis kommen je nach Fall Grunderwerbsteuer, Notar, Grundbuch, Makler und mögliche Renovierung. Nach dem Kauf zählen Kreditrate, Hausgeld, Energie, Versicherung und Instandhaltung. Diese Beträge selbst aus aktuellen Unterlagen übernehmen – KRONO berechnet keine örtlichen Kaufnebenkosten oder Münchner Immobilienpreise.
Wann ein Baufinanzierungsrechner und Beratung nötig sind
Für Darlehenshöhe, Sollzins, Effektivzins, Tilgung, Zinsbindung, Restschuld und Sondertilgung einen geeigneten Baufinanzierungsrechner und konkrete Bankangebote verwenden. Eine qualifizierte Beratung muss Tragbarkeit und Risiken prüfen. Ein Budgetüberschuss in KRONO ist keine Kreditzusage.
| Bereich | In KRONO | Grenze |
|---|---|---|
| Vermögen und Schulden | Konten, manuelle Vermögenswerte und Kredite gemeinsam überblicken; Nettovermögen = Vermögen − Schulden. | Keine automatische Immobilienbewertung; manuelle Werte selbst aktualisieren. |
| Budget und Kategorien | Monatsbudget, Einnahmen, Ausgaben und Kategorien verfolgen. | Ein Budget ist ein Plan, keine Garantie für den tatsächlichen Monatsabschluss. |
| Rechnungen und regelmäßige Kosten | Wiederkehrende Zahlungen und ihre Belastung im Überblick behalten. | Keine Überweisungen und kein Vertragskündigungsservice. |
| Sparziele | Zielbetrag und Sparfortschritt verfolgen. | Keine zugesicherte Rendite oder Zielerreichung. |
| Cashflow und Prognose | Einnahmen und Ausgaben auswerten; finanzielle Entwicklung anhand deiner Angaben planen. | Die auf der Website beschriebene Prognose umfasst 24 Monate; keine Garantie und kein verifizierter 36-Monats-Wohnungskaufplaner. |
| Haushalt | Optionale Haushaltsfreigabe über private iCloud. | Keine belegte automatische Aufteilung, Erstattung oder Abrechnung pro Person. |
| Bankverbindung | In Deutschland optional über Salt Edge mit Zustimmung und Lesezugriff; alternativ manuell oder per CSV-Import. | Abdeckung und abrufbare Daten hängen von der Bank ab. |
| Immobilienkredit, Ruhestand und Anlagen | Werte, Schulden und laufende Belastungen in den Finanzüberblick einbeziehen. | Kein Ersatz für einen geprüften Tilgungsrechner, eine Rentenberechnung oder Anlageberatung. |