Immobilienkredit: Rate, Restschuld und Budget
KRONO AS · Aktualisiert:
Eine monatliche Kreditrate betrifft deinen Geldfluss. Die Restschuld betrifft dein Nettovermögen. KRONO hilft, beides im finanziellen Überblick zu berücksichtigen – ohne daraus eine Finanzierungsentscheidung abzuleiten.
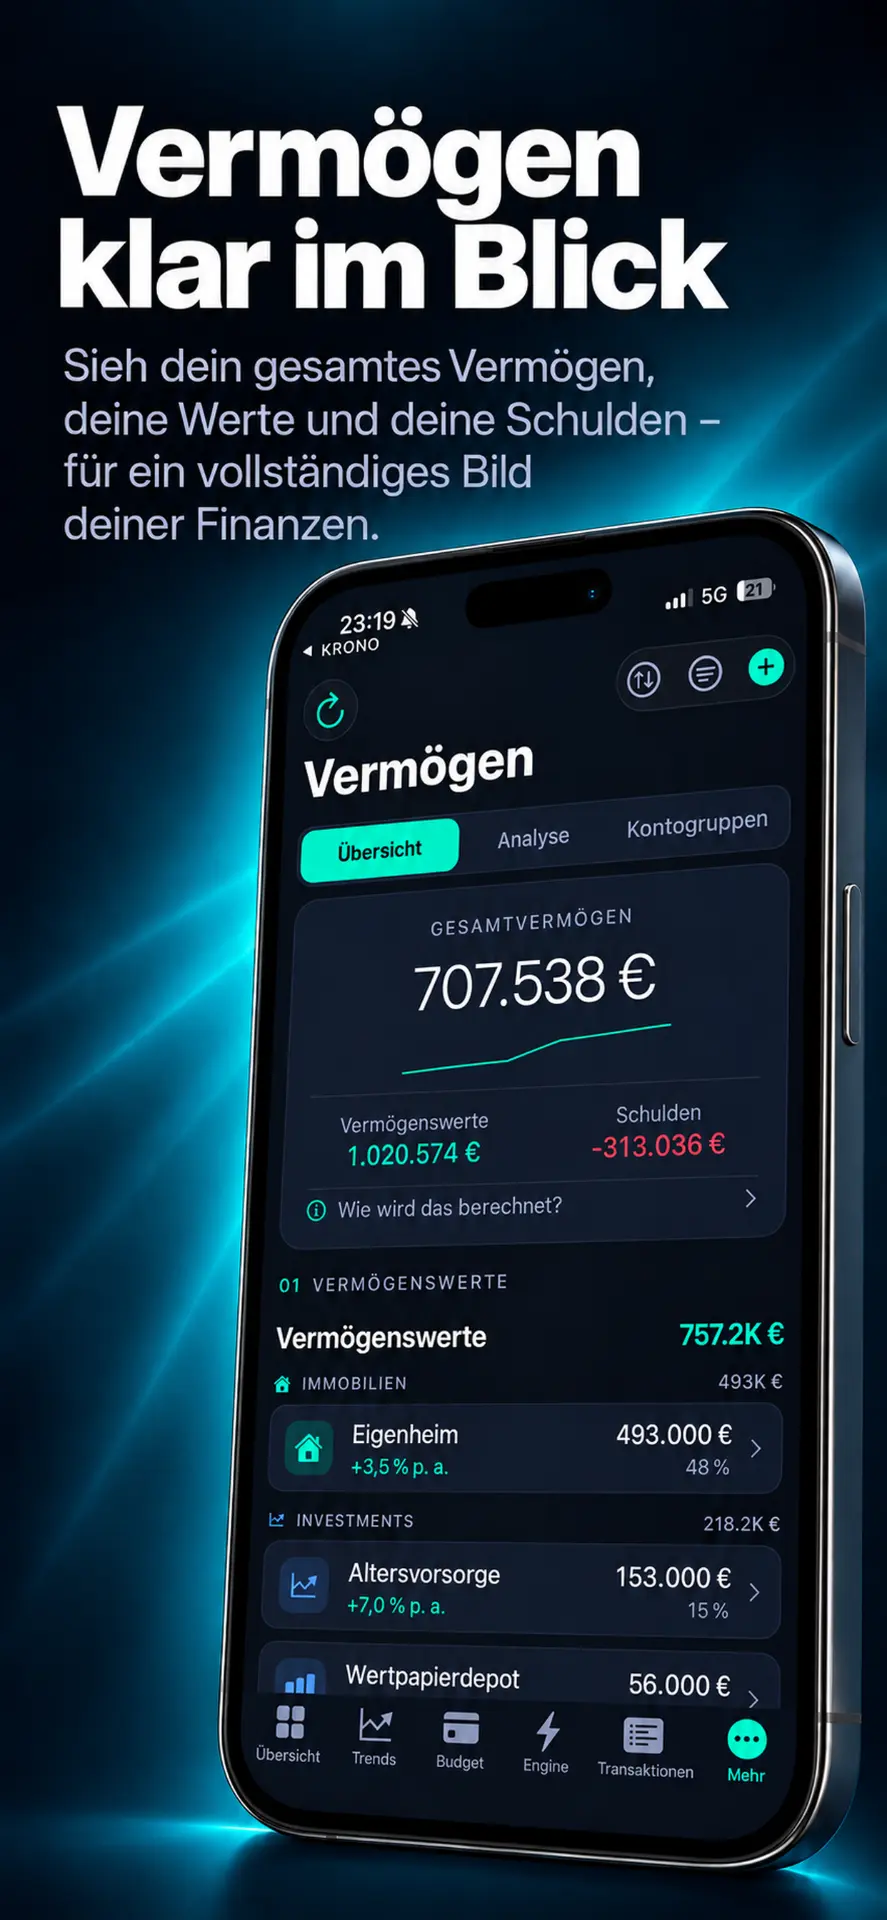
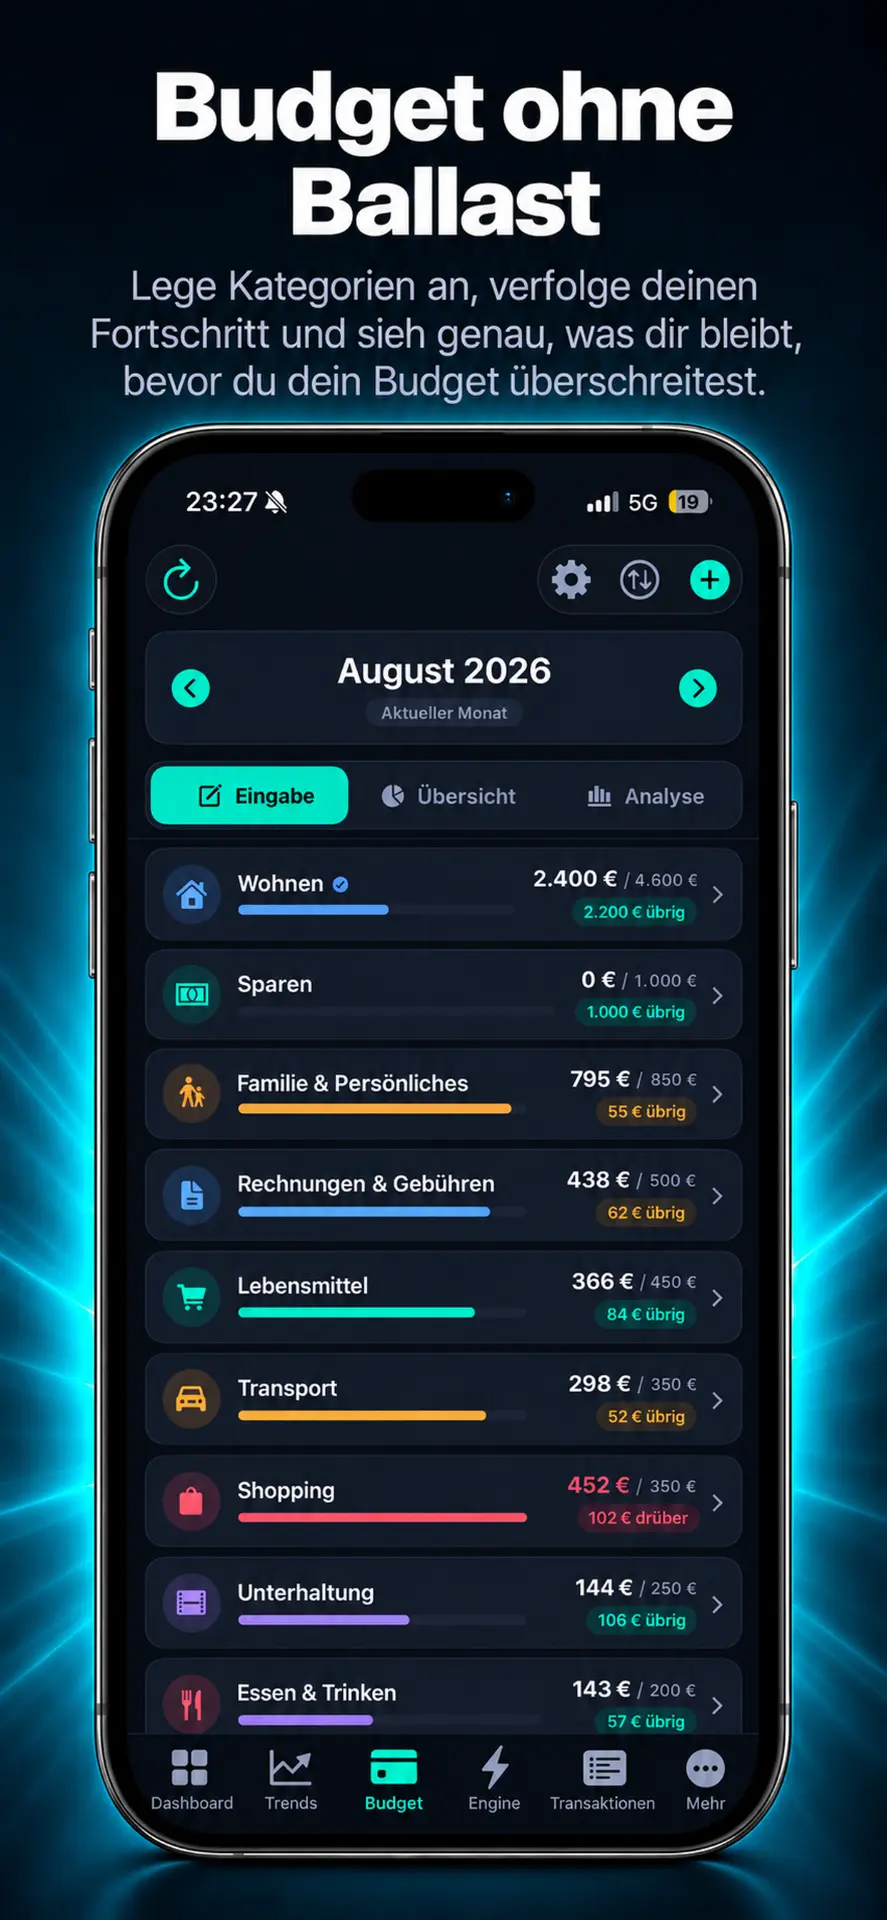
Restschuld und Immobilienwert getrennt führen
Erfasse den Immobilienwert und die verbleibende Schuld als getrennte Größen. Aktualisiere die Restschuld anhand der Bankunterlagen und den Immobilienwert mit einer begründeten eigenen Schätzung. KRONO bewertet die Immobilie nicht automatisch.
Die Rate im Haushaltsbudget
Neben der Kreditrate gehören Hausgeld, Energie, Versicherung und Rücklagen für Reparaturen zur laufenden Belastung. Tilgung reduziert die Schuld, Zinsen nicht. Vermeide doppelte Buchungen, wenn du Ausgaben und Schuldstände aktualisierst.
Was ein Spezialrechner leisten muss
Eine belastbare Finanzierung benötigt Soll- und Effektivzins, Laufzeit, Zinsbindung, Tilgung, Restschuld, Sondertilgung und Gebühren. Diese Seite bestätigt keine vollständige Berechnung all dieser Größen durch KRONO. Verwende einen geeigneten Tilgungs- oder Baufinanzierungsrechner und prüfe die Ergebnisse mit der Bank.
Anschlussfinanzierung und Beratung
Ein höherer künftiger Zinssatz kann die Belastung ändern. Budgetvarianten helfen dir beim Gespräch, ersetzen aber keine Angebote oder Prüfung deiner Kreditwürdigkeit. KRONO gibt keine Kreditzusage und keine persönliche Finanz-, Steuer- oder Anlageberatung.
| Bereich | In KRONO | Grenze |
|---|---|---|
| Vermögen und Schulden | Konten, manuelle Vermögenswerte und Kredite gemeinsam überblicken; Nettovermögen = Vermögen − Schulden. | Keine automatische Immobilienbewertung; manuelle Werte selbst aktualisieren. |
| Budget und Kategorien | Monatsbudget, Einnahmen, Ausgaben und Kategorien verfolgen. | Ein Budget ist ein Plan, keine Garantie für den tatsächlichen Monatsabschluss. |
| Rechnungen und regelmäßige Kosten | Wiederkehrende Zahlungen und ihre Belastung im Überblick behalten. | Keine Überweisungen und kein Vertragskündigungsservice. |
| Sparziele | Zielbetrag und Sparfortschritt verfolgen. | Keine zugesicherte Rendite oder Zielerreichung. |
| Cashflow und Prognose | Einnahmen und Ausgaben auswerten; finanzielle Entwicklung anhand deiner Angaben planen. | Die auf der Website beschriebene Prognose umfasst 24 Monate; keine Garantie und kein verifizierter 36-Monats-Wohnungskaufplaner. |
| Haushalt | Optionale Haushaltsfreigabe über private iCloud. | Keine belegte automatische Aufteilung, Erstattung oder Abrechnung pro Person. |
| Bankverbindung | In Deutschland optional über Salt Edge mit Zustimmung und Lesezugriff; alternativ manuell oder per CSV-Import. | Abdeckung und abrufbare Daten hängen von der Bank ab. |
| Immobilienkredit, Ruhestand und Anlagen | Werte, Schulden und laufende Belastungen in den Finanzüberblick einbeziehen. | Kein Ersatz für einen geprüften Tilgungsrechner, eine Rentenberechnung oder Anlageberatung. |
KRONO: Funktionen und Preise für iPhone
KRONO ist eine Finanz-App für iPhone (iOS) von KRONO AS. Nettovermögen = Vermögenswerte − Schulden. Finanzdaten bleiben lokal auf deinem iPhone, nicht auf KRONO-Servern. Haushaltsfreigabe über private iCloud und Bankverbindung über Salt Edge in Deutschland sind optional. Prognosen hängen von deinen Daten ab; sie ersetzen keine Finanzberatung.
| Tarif | Preis | Umfang |
|---|---|---|
| KRONO Free | Dauerhaft 0 € | Bis zu 3 Konten, 2 Kredite und 1 Monatsbudget. |
| KRONO Pro monatlich | 6,99 € pro Monat | Alle Funktionen freigeschaltet; keine Free-Limits für Konten, Kredite und Budgets. |
| KRONO Pro jährlich | 69,99 € pro Jahr | Derselbe Pro-Umfang; jährliche statt monatlicher Abrechnung. |
Free ist dauerhaft kostenlos: bis zu 3 Konten, 2 Kredite und 1 Monatsbudget. Apple verwaltet Pro-Abonnements. Tarifgrenzen und Kündigung · Datenschutz